 Berita Borneo Terlengkap se-Kalimantan
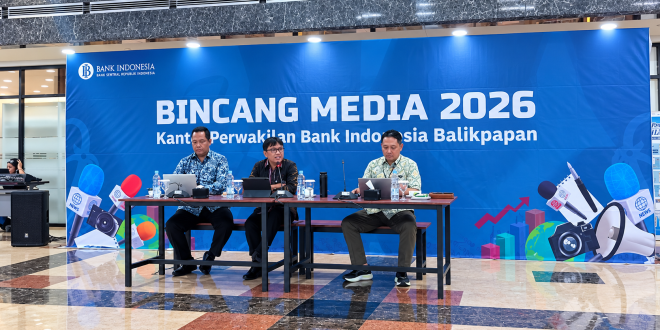
Penguatan RPIM mulai 1 Oktober 2026 memberikan ruang lebih besar bagi perbankan untuk menyalurkan pembiayaan kepada UMKM, ekonomi hijau, dan sektor produktif.
BALIKPAPAN – Bank Indonesia (BI) memperkuat kebijakan Rasio Pembiayaan Inklusif Makroprudensial (RPIM) mulai 1 Oktober 2026 untuk memperluas penyaluran kredit dan pembiayaan perbankan ke sektor inklusif dan berkelanjutan. Kebijakan tersebut diharapkan membuka ruang likuiditas lebih besar bagi perbankan, terutama untuk mendukung usaha mikro, kecil, dan menengah (UMKM), ekonomi hijau, serta sektor produktif lainnya.
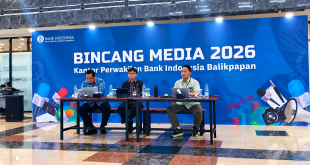
Kepala Kantor Perwakilan Bank Indonesia (KPwBI) Balikpapan Robi Ariadi mengatakan, penguatan RPIM menjadi bagian dari kebijakan makroprudensial BI yang memberikan ruang lebih luas kepada perbankan untuk menyalurkan pembiayaan ke sektor yang mendukung pertumbuhan ekonomi.
Menurut Robi, bank yang menyalurkan pembiayaan kepada UMKM, ekonomi hijau, serta sektor yang dinilai tidak merusak lingkungan dapat memperoleh kelonggaran terhadap kewajiban tertentu.
“Kalau bank-bank yang punya ngasih kredit kepada UMKM, kepada green ekonomi dan sebagainya, ada sekitar empat aturan, dia diturunkan kewajibannya menjadi 5 persen,” ujar Robi di KPwBI Balikpapan, Selasa (29/09/2026).
Ia menjelaskan, kelonggaran tersebut memungkinkan sebagian dana yang sebelumnya harus ditempatkan di BI kembali dimanfaatkan perbankan untuk memperbesar kapasitas penyaluran kredit.
Sebagai ilustrasi, apabila sebuah bank memiliki dana Rp100 juta, sebagian dana tersebut sebelumnya harus ditempatkan sebagai kewajiban tertentu di BI. Ketika porsi kewajiban berkurang, ruang likuiditas yang tersedia bagi perbankan menjadi lebih besar.
“Kalau hanya 5 persen, berarti ada kelebihan 2 rupiah. Nah, itu yang kemudian 1 persen kita turunkan akan menambah likuiditas market sekitar Rp98 triliun,” katanya.
Robi menyebut tambahan likuiditas tersebut dapat kembali berputar melalui sistem perbankan dan berpotensi memperbesar pembiayaan terhadap sektor produktif, termasuk UMKM dan kegiatan ekonomi hijau.
“Ketika Bank Indonesia menurunkan RPIM dari 7 ke 5, kita itu menggulir dana-dana kita hampir Rp180 triliun,” ujarnya.
Penguatan kebijakan RPIM juga mencakup perluasan jenis kredit atau pembiayaan yang dapat diperhitungkan dalam pemenuhan rasio tersebut. Cakupannya antara lain pembiayaan kepada pemasok, distributor, serta mitra badan usaha yang berkaitan dengan aktivitas ekonomi inklusif.
BI turut memperluas mekanisme kerja sama penyaluran kredit UMKM antarbank melalui skema channeling dan executing. Selain itu, mekanisme transfer RPIM antarbank berbasis kontrak diperkuat untuk memberikan fleksibilitas lebih besar dalam memenuhi ketentuan kebijakan tersebut.
Bagi perbankan, menurut Robi, tambahan ruang tersebut tidak hanya mendukung pengelolaan likuiditas, tetapi juga memberi peluang lebih besar untuk meningkatkan penyaluran kredit kepada masyarakat dan dunia usaha.
“Karena kemudian ternyata itu sangat positif buat perbankan. Karena dia punya cadangan lagi yang awalnya harus disimpan di BI, dia tidak perlu lagi menyimpan di BI,” kata Robi.
Kebijakan tersebut menjadi bagian dari upaya BI memperkuat fungsi intermediasi perbankan di tengah kebutuhan pembiayaan sektor produktif yang terus meningkat.
Di Kalimantan Timur (Kaltim), kredit perbankan pada triwulan II 2026 tercatat tumbuh 22,80 persen secara tahunan. Sementara itu, risiko kredit masih terjaga dengan rasio non-performing loan (NPL) sebesar 1,33 persen.
Dengan penguatan RPIM mulai 1 Oktober 2026, perbankan diharapkan memiliki ruang lebih besar untuk mengoptimalkan likuiditas sekaligus meningkatkan penyaluran pembiayaan kepada UMKM, ekonomi hijau, dan sektor produktif yang dapat mendorong pertumbuhan ekonomi berkelanjutan. []
Penulis: Desy Alfy Fauzia | Penyunting: Nursiah